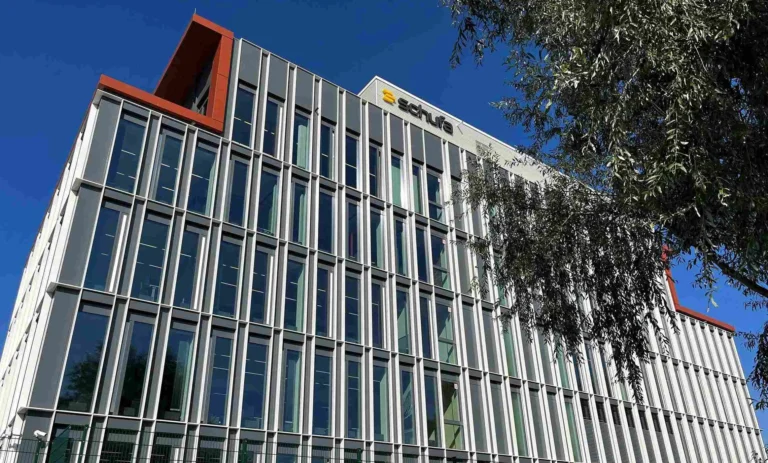
SCHUFA-Zentrale in Wiesbaden-Schierstein (Foto: SCHUFA)
Die SCHUFA versprach einen verständlichen Score für alle. Recherchen von NDR und Süddeutscher Zeitung zeigen nun jedoch, dass parallel weitere, komplexere Bewertungsmodelle für Firmenkunden existieren. Die Kontroverse trifft die Auskunftei an ihrem empfindlichsten Punkt: ihrem Anspruch, Vertrauen zwischen Verbrauchern und Wirtschaft herzustellen. Dabei ist die SCHUFA längst weit mehr als eine Auskunftei. Sie ist ein hochprofitables Datenunternehmen mit erheblichem Einfluss auf wirtschaftliche Teilhabe.
Von der Newsmark-Redaktion
Die Botschaft klang nach einem Neustart: ein Score, zwölf Kriterien, einfach verständlich und sogar selbst nachrechenbar. Seit dem 17. März 2026 stellt die SCHUFA ihren neuen Bonitätsscore Verbraucherinnen und Verbrauchern zur Verfügung. Nach Darstellung des Unternehmens soll er vollständig transparent sein und den bisherigen Basisscore ersetzen. Unternehmen stellen allerdings schrittweise bis Ende 2028 auf das neue System um.
Nun bekommt diese Transparenzoffensive einen empfindlichen Kratzer.
Recherchen von NDR und Süddeutscher Zeitung zufolge hat die SCHUFA parallel weitere und wesentlich komplexere Bewertungen entwickelt, die Firmenkunden bereits angeboten werden. Dazu gehört dem Bericht zufolge ein eigener „Hypotheken-Score der neuen Generation“, den Geldinstitute bereits seit Sommer 2025 angeboten bekommen sollen. Wie dieses Modell konkret funktioniert, habe die SCHUFA auf Nachfrage von NDR und SZ nicht offengelegt.
Genau darin liegt die wirtschaftspolitische Brisanz.
Zwei Wirklichkeiten eines Scores?
Denn das Versprechen der Transparenz war weitreichend. Die SCHUFA bezeichnet ihren neuen allgemeinen Score als „vollkommen transparent“. Seine Berechnung basiert auf zwölf Kriterien. Verbraucher und Unternehmen sollen beim neuen Score denselben Wert sehen.
Die aktuellen Recherchen legen nun nahe, dass daneben zusätzliche Spezialmodelle existieren.
Die SCHUFA weist deshalb den Vorwurf zurück, sie habe Verbraucher getäuscht. Gegenüber den Medien argumentiert das Unternehmen, es habe nie behauptet, künftig existiere ausschließlich ein einziger Score. Verbraucherschützer sehen gerade diese Kommunikation kritischer. Der Verbraucherzentrale Bundesverband erklärte laut BR24, man hätte erwartet, dass die SCHUFA transparent über zusätzliche Scores informiert.
Das ist mehr als ein Streit über Kommunikationsstrategie.
Für die SCHUFA ist Vertrauen kein weicher Imagefaktor. Vertrauen ist der Kern ihres Geschäftsmodells.
Warum die SCHUFA so mächtig ist
Die Besonderheit der SCHUFA liegt darin, dass sie meistens nicht selbst über einen Kredit, einen Vertrag oder eine Finanzierung entscheidet. Aber ihre Informationen können erheblichen Einfluss darauf haben, wie Unternehmen solche Entscheidungen treffen.
Der Europäische Gerichtshof hat die Tragweite dieser Konstruktion 2023 noch einmal deutlich gemacht: Ein Bonitätsscore kann bereits als automatisierte Entscheidung im Sinne der DSGVO einzuordnen sein, wenn ein Dritter diesen Wert maßgeblich für die Entscheidung über ein Vertragsverhältnis verwendet.
Damit bekommt eine zunächst abstrakt wirkende Zahl unmittelbare ökonomische Bedeutung.
Nach den aktuellen Recherchen verfügt die SCHUFA über Daten von mehr als 68 Millionen Menschen in Deutschland. Ihre Bewertungen können bei Kreditkarten, Versicherungen, Mobilfunkverträgen und Immobilienfinanzierungen eine Rolle spielen.
Die SCHUFA selbst spricht von rund 10.000 Vertragspartnern. Dazu gehören Banken, Sparkassen und Genossenschaftsbanken, Kreditkarten-, Factoring- und Leasingunternehmen sowie Unternehmen aus Handel, E-Commerce, Vermietung, Energieversorgung, Telekommunikation, Versicherung und Inkasso.
Damit wird verständlich, warum die aktuelle Debatte über Transparenz wirtschaftlich so bedeutend ist.
Ein Bonitätsscore ist keine bloße Datenanalyse. Er kann zu einer Eintrittskarte in wirtschaftliche Beziehungen werden.
Das eigentliche Produkt ist Information
Die öffentliche Wahrnehmung der SCHUFA ist dabei teilweise irreführend. Trotz ihres institutionell klingenden Namens ist sie keine Behörde. Sie ist ein privatwirtschaftliches Unternehmen.
Und sie verdient mit dieser Tätigkeit erhebliches Geld.
2025 überschritt der Konzernumsatz erstmals 300 Millionen Euro und erreichte 304 Millionen Euro, fünf Prozent mehr als im Vorjahr. Allein mit dem Kerngeschäft Bonität, zu dem klassische Auskünfte und Score-Informationen gehören, wurden 252,3 Millionen Euro umgesetzt.
Damit lässt sich das Geschäftsmodell in einer einfachen Formel beschreiben:
Daten werden gesammelt, strukturiert und bewertet. Aus dieser Bewertung entsteht Information über wirtschaftliches Risiko. Und diese Information besitzt für Unternehmen einen Preis.
Gleichzeitig diversifiziert die SCHUFA ihr Geschäft. Neben Bonitätsinformationen wachsen Bereiche wie Identifizierung, Betrugsprävention und Compliance. 2025 erzielte der Konzern mit Compliance 9,7 Millionen Euro Umsatz, mit Betrugsprävention 15,7 Millionen und mit Identifizierung 22,8 Millionen Euro.
Aus der klassischen Kreditauskunftei entwickelt sich damit zunehmend ein Daten-, Risiko- und Identitätsdienstleister.
Vom Berliner Stromkunden zur Datenökonomie
Dabei begann die Geschichte erstaunlich analog.
1927 entstand die SCHUFA in Berlin aus Erfahrungen der damaligen Berliner Elektrizitätswirtschaft. Ein zentrales Archiv sollte das Zahlungsverhalten von Menschen erfassen, die Waren auf Kredit kauften. Am 1. April 1927 nahm die „Schutzgemeinschaft für Absatzfinanzierung und Kreditsicherung“ ihre Arbeit auf.
Das Prinzip ist fast hundert Jahre später grundsätzlich wiederzuerkennen: Informationen über vergangene wirtschaftliche Beziehungen sollen helfen, das Risiko zukünftiger Geschäfte einzuschätzen.
Das System expandierte schnell. Zwei Jahre nach dem Start soll die Berliner SCHUFA bereits rund 1,5 Millionen Karteikarten besessen haben. 1931 wurde die REICHS-SCHUFA gegründet, um Auskunfts- und Meldeverfahren stärker zu vereinheitlichen.
Die Unternehmensgeschichte besitzt allerdings auch ein lange wenig beachtetes Kapitel aus der NS-Zeit. Die SCHUFA lässt diese Vergangenheit mittlerweile wissenschaftlich aufarbeiten. Nach ihren eigenen historischen Angaben mussten die jüdischen Gründer das Unternehmen infolge der nationalsozialistischen Verfolgung verlassen.
Nach dem Zweiten Weltkrieg entstanden die regionalen Strukturen erneut. Bis zur Jahrtausendwende existierten acht rechtlich und wirtschaftlich eigenständige Regionalgesellschaften. Ihre gemeinsamen Interessen koordinierte die BUNDES-SCHUFA in Wiesbaden.
Der entscheidende wirtschaftliche Umbau kam schließlich im Jahr 2000.
Vom Verbund zur Holding
Am 30. März 2000 entstand die heutige SCHUFA Holding AG. Die zuvor selbstständigen Regionalgesellschaften wurden in eine zentrale Unternehmensstruktur überführt. Für die Gründung war die Zustimmung aller 61 Gesellschafter der acht Regionalgesellschaften notwendig.
Mit der Zentralisierung begann eine bemerkenswerte Wachstumsgeschichte.
Im ersten vollständigen Geschäftsjahr 2001 lag der Konzernumsatz nach Unternehmensangaben bei rund 51 Millionen Euro. Für 2024 nennt die SCHUFA in ihrer historischen Darstellung rund 296 Millionen Euro Konzernumsatz.
2025 waren es schließlich 304 Millionen Euro.
Aus einer ursprünglich regional organisierten Schutzgemeinschaft ist damit ein Datenkonzern geworden.
Dabei ist eine oft verwendete Formulierung missverständlich: Die SCHUFA befindet sich heute nicht einfach „bei Investoren“ wie ein klassisches Private-Equity-Unternehmen. Zu ihren Aktionären zählen unter anderem Kreditinstitute, Handelsunternehmen und andere Dienstleister; die Sparkassen-Finanzgruppe bestätigt beispielsweise ausdrücklich ihre Beteiligung an der SCHUFA.
Das erzeugt eine bemerkenswerte Struktur: Teile der Wirtschaft, die Bonitätsinformationen benötigen, sind zugleich am Unternehmen beteiligt, das entsprechende Informationen bereitstellt.
Vertrauen als ökonomische Infrastruktur
Darin liegt auch das Dilemma der jetzigen Kontroverse.
Eine Wirtschaftsauskunftei funktioniert nur dann effizient, wenn Unternehmen ihrer Risikoprognose vertrauen. Gleichzeitig müssen die Menschen akzeptieren, dass über sie Daten gespeichert und daraus Wahrscheinlichkeiten über ihr zukünftiges Zahlungsverhalten errechnet werden.
Transparenz wird deshalb selbst zu einem wirtschaftlichen Gut.
Wenn Verbraucher das Gefühl bekommen, zwar einen leicht verständlichen Score präsentiert zu bekommen, während Geschäftskunden daneben auf komplexere Modelle zugreifen können, entsteht ein Wahrnehmungsproblem. Selbst dann, wenn die unterschiedlichen Modelle aus Sicht der SCHUFA fachlich begründbar sind.
Bei einer Immobilienfinanzierung wird diese Frage besonders sensibel. Die Datenschutzorganisation AlgorithmWatch warnt laut BR24 vor dem Risiko, dass Immobilienkäufer etwa schlechtere Kreditkonditionen erhalten könnten als anhand des ihnen bekannten Scores erwartet.
Genau hier kollidieren statistische Differenzierung und gesellschaftliche Erwartung.
Die SCHUFA ist nicht allein
Deutschland besitzt weitere Anbieter von Bonitäts- und Risikoinformationen. Zu den relevanten Wettbewerbern gehört CRIF. Gleichzeitig hat sich der Markt zuletzt verändert: Experian vereinbarte 2025 eine strategische Partnerschaft mit Creditreform und übernahm Boniversum. Die frühere Boniversum ging anschließend in der deutschen Experian-Tochter infoscore Consumer Data GmbH auf.
Das macht deutlich: Bonitätsinformationen sind längst Teil eines internationalen Marktes für Daten, Risikoanalyse, Identitätsprüfung und Betrugsprävention.
Für Banken, Händler und andere Unternehmen besteht der wirtschaftliche Nutzen solcher Auskunfteien darin, Informationsasymmetrien zu reduzieren. Ein Anbieter kennt seinen neuen Kunden kaum. Die Auskunftei versucht, aus vorhandenen Informationen eine Prognose über dessen wirtschaftliche Zuverlässigkeit abzuleiten.
Genau diese Prognose ist das Produkt.
Und je wichtiger die Prognose für eine Vertragsentscheidung wird, desto größer wird zwangsläufig auch die Macht desjenigen, der sie berechnet.
Die entscheidende Frage lautet nicht mehr: Wie gut ist mein Score?
Die aktuellen Enthüllungen könnten deshalb eine Debatte auslösen, die weit über die zwölf Kriterien des neuen SCHUFA-Scores hinausgeht.
Es geht um die Frage, welche Transparenz eine private Infrastruktur benötigt, wenn ihre Bewertungen faktisch über wirtschaftliche Möglichkeiten von Millionen Menschen mitentscheiden können.
Der neue Score war der Versuch, eine jahrzehntelang kritisierte Blackbox zu öffnen. Dass Verbraucher ihre Daten kostenlos digital einsehen und die Berechnung des neuen Scores nachvollziehen können, ist gegenüber dem alten Modell tatsächlich ein Transparenzgewinn.
Doch Transparenz funktioniert nur, wenn klar ist, was transparent gemacht wird.
Sollten Unternehmen in wichtigen Bereichen parallel andere und wesentlich komplexere Modelle verwenden, reicht es langfristig möglicherweise nicht, lediglich den allgemeinen Verbraucherscore zu erklären.
Für die SCHUFA steht deshalb mehr auf dem Spiel als die Reputation einer Kommunikationskampagne.
Es geht um ihr gesellschaftliches Kapital: das Vertrauen, dass diejenigen, die bewertet werden, grundsätzlich verstehen können, wie sie bewertet werden. Denn eine Wirtschaftsauskunftei handelt mit Informationen. Ihr wertvollstes Gut aber bleibt Vertrauen.
Quellenbasis
Recherche von NDR/tagesschau zur aktuellen Score-Kontroverse vom 30. September 2026.
Angaben der SCHUFA zum neuen Score und zur Transparenzoffensive.
Geschäftszahlen 2025 der SCHUFA.
Unternehmenschronologie und Geschichte der SCHUFA.
Einordnung der EuGH-Rechtsprechung zum Scoring.
Aktuelle Kritik der Verbraucherschützer.
Marktentwicklung um Experian und Boniversum.
Über den Autor